Financer un achat sur plan à Dubaï depuis la France : le plan Hilton
Un investisseur français qui prépare un achat sur plan à Dubaï peut suivre le plan promoteur de Hilton Residences (20/40/40) ou chercher un crédit, toujours sous réserve de l'accord du prêteur. Banque française à confirmer avec elle.
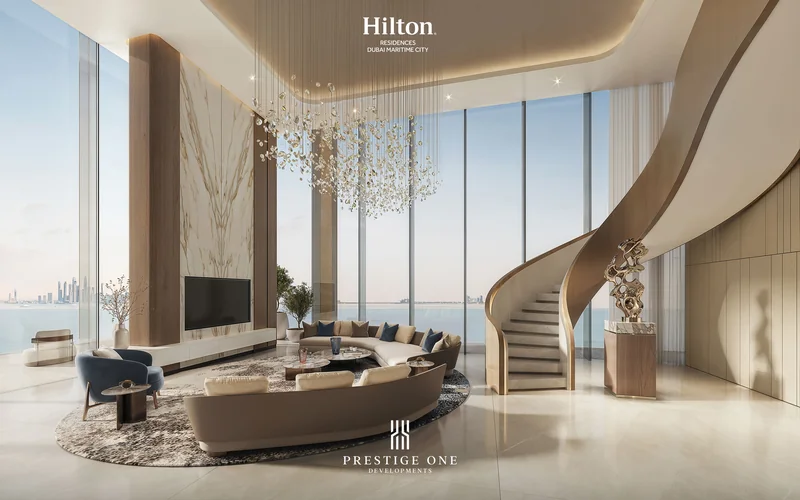
Vous habitez Paris, Lyon ou Bordeaux et vous préparez un achat sur plan à Dubaï : la question du financement arrive vite après le choix du projet. Deux pistes coexistent, et elles ne s'excluent pas l'une l'autre : le plan de paiement proposé directement par le promoteur, et un crédit bancaire, qu'il vienne d'une banque de Dubaï ou de votre établissement en France.
Le plan promoteur, premier outil de financement
Hilton Residences, à Dubai Maritime City, illustre bien ce mécanisme. Le plan affiché est 20 % à la réservation, 40 % pendant la construction et 40 % à la livraison. Sur un prix sur demande, ces proportions donnent une idée claire de la répartition de l'effort : un cinquième au départ, puis deux tranches égales qui suivent l'avancement du chantier et la remise des clés. Aucun montant ne peut être cité avant que votre conseiller ne confirme le prix exact de la typologie choisie.
Le crédit bancaire, sous réserve de l'accord du prêteur
Un financement bancaire reste possible pour certains profils non-résidents, mais toujours sous réserve de l'accord du prêteur : aucune banque n'accorde un crédit de façon automatique, et les critères varient d'un établissement à l'autre. Pour un investisseur installé en France, la question se pose à deux niveaux : un crédit auprès d'une banque basée à Dubaï, ou un crédit auprès de votre propre banque française pour financer un bien situé aux Émirats. Ce second cas de figure est à confirmer directement avec votre banque, qui a ses propres règles sur le financement d'un bien à l'étranger.
Panacher les deux approches
Un apport personnel, le plan échelonné du promoteur et un crédit complémentaire pour la dernière tranche peuvent tout à fait se cumuler. Votre conseiller Orven construit ce montage avec vous en fonction du calendrier exact du projet, pendant que votre banquier français évalue ce qu'il peut couvrir. Ni le taux, ni la quotité de financement, ni la durée du prêt ne peuvent être avancés ici : chaque établissement fixe ses propres conditions.
Les frais à prévoir en plus du prix
L'enregistrement auprès du Dubai Land Department représente 4 % du prix. Sur un prix sur demande, ce montant se calcule une fois le tarif confirmé par le promoteur : par exemple, 4 % d'un prix d'entrée de 2 000 000 AED représentent 80 000 AED. Pour une vente sur plan, l'enregistrement passe par le système Oqood, à frais fixes confirmés au contrat. Ces frais s'ajoutent à l'apport initial et doivent figurer dans votre plan de financement dès le départ.
Ce que le plan Hilton ne dit pas
Le prix de départ et la date de livraison de Hilton Residences ne figurent pas encore sur la fiche officielle : les deux restent sur demande auprès du promoteur. Plutôt que de vous fier à une estimation générale, demandez à votre conseiller le calendrier détaillé des échéances de construction par écrit, avant toute réservation.
ORVEN PROPERTIES
Parler à un conseiller Orven
Laissez votre numéro : un conseiller vous rappelle ou vous répond sur WhatsApp, dans votre langue. Sans engagement.
Le Golden Visa, une fois le prix connu
Un investissement d'au moins 2 millions AED ouvre droit à une demande de Golden Visa, sous conditions à confirmer avec les autorités, sans durée de visa à préciser ici. Le prix de Hilton Residences restant sur demande, l'éligibilité réelle d'une unité donnée se confirme une fois ce tarif connu auprès du promoteur.
Le virement depuis une banque française
Les versements vers le compte séquestre du projet partent de votre compte en France. Le prix de l'unité étant fixé en dirhams, c'est votre banque qui applique le taux de change en vigueur au moment du virement, avec d'éventuels justificatifs sur l'origine des fonds pour un transfert international de ce montant. Les délais et les pièces précises se confirment directement avec votre conseiller bancaire avant le premier versement.
Les questions à poser avant d'arrêter votre montage
Avant de choisir entre apport seul, plan promoteur ou crédit complémentaire, il est utile de demander par écrit à votre conseiller Orven le calendrier exact des échéances de construction, et à votre banque si un crédit adossé à un bien situé aux Émirats entre dans sa politique de prêt aux non-résidents. Ces deux réponses, obtenues avant toute réservation, évitent de découvrir une contrainte de trésorerie en cours de chantier.
Avancer avec Orven
Pour construire un plan de financement adapté à votre situation, écrivez à votre conseiller Orven sur WhatsApp au +971 52 776 1939 ou à sales@orvenproperties.com, avec votre budget et le projet qui vous intéresse. Il vous indique le prix actuel de Hilton Residences, confirme le détail du plan 20/40/40 et vous oriente si un crédit complémentaire doit être envisagé. Voir aussi la page investir depuis la France, notre guide sur les frais DLD de 4 % pour un acheteur français et notre guide du compte séquestre à Dubaï, qui explique où vont vos versements pendant la construction.
Questions fréquentes
Le plan 20/40/40 de Hilton Residences est-il garanti pour tous les acheteurs ? C'est le plan affiché par le promoteur au moment de la rédaction. Les conditions précises, y compris une éventuelle évolution du plan, se confirment avec votre conseiller avant la réservation.
Ma banque française peut-elle financer un achat à Dubaï ? Cela dépend entièrement de votre établissement et de votre dossier. Aucune règle générale n'existe : la réponse se confirme directement avec votre banque.
Puis-je obtenir un crédit auprès d'une banque de Dubaï en tant que non-résident ? Un financement est possible pour certains profils non-résidents, mais toujours sous réserve de l'accord du prêteur, après étude de votre dossier.
Que couvrent les 4 % de frais DLD ? Il s'agit des frais d'enregistrement du Dubai Land Department sur le prix du bien, applicables aux ventes de biens achevés ; pour une vente sur plan, c'est le système Oqood, à frais fixes, qui s'applique.
ORVEN PROPERTIES
Parler à un conseiller Orven
Laissez votre numéro : un conseiller vous rappelle ou vous répond sur WhatsApp, dans votre langue. Sans engagement.
Questions fréquentes
Le plan 20/40/40 de Hilton Residences est-il garanti pour tous les acheteurs ?
C'est le plan affiché par le promoteur au moment de la rédaction. Les conditions précises, y compris une éventuelle évolution du plan, se confirment avec votre conseiller avant la réservation.
Ma banque française peut-elle financer un achat à Dubaï ?
Cela dépend entièrement de votre établissement et de votre dossier. Aucune règle générale n'existe : la réponse se confirme directement avec votre banque.
Puis-je obtenir un crédit auprès d'une banque de Dubaï en tant que non-résident ?
Un financement est possible pour certains profils non-résidents, mais toujours sous réserve de l'accord du prêteur, après étude de votre dossier.
Que couvrent les 4 % de frais DLD ?
Il s'agit des frais d'enregistrement du Dubai Land Department sur le prix du bien, applicables aux ventes de biens achevés ; pour une vente sur plan, c'est le système Oqood, à frais fixes, qui s'applique.
À lire ensuite
Plans de paiement
Virement depuis une banque française vers le séquestre Hilton Residences
Comment un acheteur français envoie ses paiements vers le compte séquestre d'Hilton Residences à Dubaï : justificatifs d'origine des fonds, prix en AED, aucun taux de change, échéancier 20/40/40.
Lire le guide →Plans de paiement
Financer un achat à Dubaï depuis le Québec : plan Hilton et crédit
Un investisseur du Québec peut suivre le plan de paiement de Hilton Residences (20/40/40) ou chercher un crédit complémentaire, toujours sous réserve de l'accord du prêteur. Banque québécoise à confirmer avec elle.
Lire le guide →
Projets
Hilton Residences : le premier paiement de 20 % expliqué à un acheteur français
Réservation, contrat de vente, échéancier 20/40/40 et enregistrement Oqood : ce que vit un investisseur de Lyon ou de Paris lors du premier paiement de 20 % sur Hilton Residences à Dubaï.
Lire le guide →Promoteurs
Prestige One à Dubaï : quels projets choisir pour un acheteur venu de France
Prestige One est le promoteur prioritaire de la sélection Orven, avec sept projets à Dubaï. Le tableau complet, pourquoi Hilton Residences est le point d'entrée recommandé pour un acheteur français, et le parcours d'achat à distance depuis la France.
Lire le guide →
Plans de paiement
Les frais DLD de 4 % à Dubaï expliqués à un acheteur français
Un Français habitué aux frais de notaire découvre les frais d'enregistrement du Dubai Land Department : 4 % du prix pour un bien achevé, Oqood pour le sur plan. Ce qui est chiffré, ce qui se confirme au contrat.
Lire le guide →
Plans de paiement
Financer un achat sur plan à Dubaï depuis la Côte d'Ivoire
Pour un investisseur ivoirien, financer un achat sur plan à Dubaï passe d'abord par le plan du promoteur, comme le 20/80 de Coastal Haven. Un crédit complémentaire reste possible, sous réserve de l'accord du prêteur.
Lire le guide →
Plans de paiement
Crédit immobilier à Ras Al Khaimah pour un non-résident : le principe
Un financement bancaire reste possible pour certains non-résidents à Ras Al Khaimah, sous réserve de l'accord du prêteur. Aucun taux n'est garanti ; les frais d'enregistrement restent, eux, à part.
Lire le guide →
Plans de paiement
Crédit immobilier à Abu Dhabi pour un non-résident : ce qui est confirmé
Un financement bancaire reste possible pour certains non-résidents à Abu Dhabi, sous réserve de l'accord du prêteur. Aucun taux ni quotité n'est garanti : le dossier se confirme banque par banque.
Lire le guide →Pour aller plus loin
GUIDES DE L’INVESTISSEUR