Crédit bancaire à Dubaï pour un non-résident : ce qu'il faut préparer
Certains non-résidents peuvent financer un bien à Dubaï auprès d'une banque émirienne, toujours sous réserve de l'accord du prêteur. Ce que les banques examinent, les pièces à réunir depuis votre pays, les conditions qui ne sont jamais fixées d'avance, le déroulé de la pré-approbation à l'enregistrement, et l'articulation avec un plan sur plan comme le 20/80 de Coastal Haven.
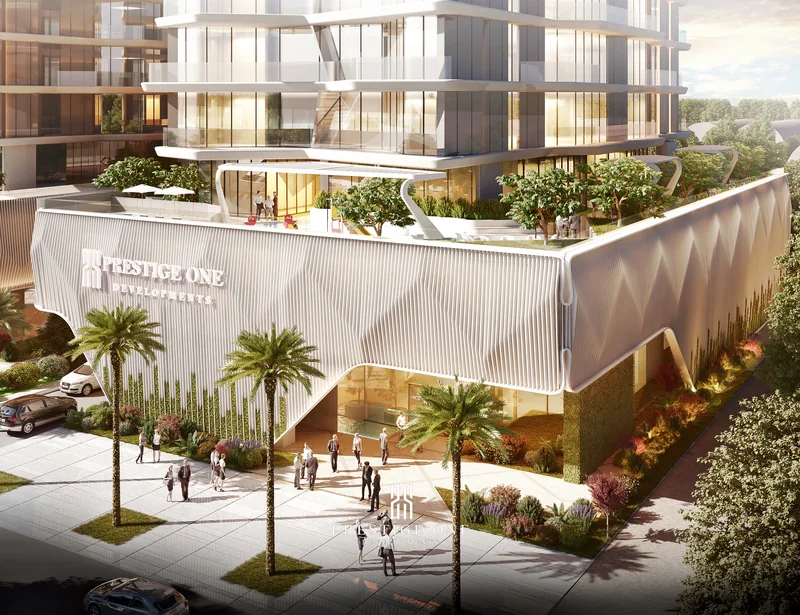
Est-ce seulement possible ?
Oui, pour certains acheteurs. Les banques émiriennes prêtent à certains non-résidents pour l'achat d'un bien à Dubaï. Le mot « certains » compte : chaque banque fixe ses propres critères de nationalité, de pays de résidence, de revenus et de type de bien, et la réponse reste toujours soumise à l'accord du prêteur. Personne ne peut vous dire à l'avance qu'un prêt est acquis.
Ce qu'Orven peut vous dire d'expérience, c'est qu'un dossier bien préparé obtient une réponse claire rapidement, positive ou négative, et qu'un acheteur qui sait tôt s'il peut financer choisit son unité et son plan de paiement avec beaucoup moins de surprises.
Ce qu'une banque examine
Avant les chiffres, une banque à Dubaï évalue l'emprunteur et le bien. Pour un demandeur non-résident, les points habituels sont :
- Le pays de résidence et la nationalité. Certaines banques prêtent aux résidents d'une liste de pays ; d'autres étudient au cas par cas.
- Les revenus et leur stabilité. Salarié ou indépendant, la source des revenus, leur devise et leur ancienneté.
- Les engagements en cours. Autres prêts, cartes de crédit et cautions, aux Émirats ou ailleurs.
- L'âge à la fin du prêt. Les banques appliquent leurs propres limites d'âge à l'échéance.
- Le bien. Achevé ou sur plan, le promoteur, le quartier, et si la banque finance ce projet en particulier.
- L'origine des fonds. Pour l'apport et pour les échéances déjà payées, la banque demande des justificatifs.
La décision de la banque porte à la fois sur l'emprunteur et sur le bien : une pré-approbation obtenue avant de choisir une unité doit encore être confirmée sur l'unité elle-même.
Le dossier à préparer depuis votre pays
Réunir les pièces depuis Dakar, Abidjan, Paris ou Casablanca prend plus de temps que la demande elle-même. Commencez tôt. Un dossier type comprend :
| Pièce | Objet |
|---|---|
| Passeport et, le cas échéant, titre de séjour de votre pays | Identité |
| Justificatif de domicile | Résidence |
| Relevés bancaires sur la période demandée par la banque | Trésorerie et origine des fonds |
| Bulletins de salaire ou attestation d'employeur, ou comptes certifiés si indépendant | Revenus |
| Avis d'imposition quand votre pays en délivre | Confirmation des revenus |
| État des prêts et cartes de crédit en cours | Engagements |
| Contrat de vente et reçus de paiement de l'unité | Le bien financé |
Les banques peuvent demander des traductions ou des copies certifiées. Votre conseiller vous indique le format accepté par chaque banque, et la liste exacte est confirmée par le prêteur.
Ce qui n'est jamais fixé d'avance
Les conditions d'un crédit pour un non-résident sont fixées par chaque banque, pour chaque dossier. Considérez tout chiffre entendu avant l'offre écrite de la banque comme indicatif au mieux.
| Condition | Qui la fixe |
|---|---|
| Taux d'intérêt, fixe ou variable | Le prêteur |
| Quotité maximale, souvent plus basse pour un non-résident que pour un résident | Le prêteur, dans le cadre des règles de la Banque centrale des Émirats |
| Durée du prêt et limite d'âge à l'échéance | Le prêteur |
| Frais de dossier, frais d'expertise, indemnité de remboursement anticipé | Le prêteur |
| Exigences d'assurance | Le prêteur |
| Frais d'enregistrement de l'hypothèque au DLD | Le DLD, en part du montant du prêt, confirmée par votre banque |
Orven ne cite ni taux ni montant de prêt. Nous vous mettons en relation avec des banques ou des courtiers en crédit qui travaillent avec des non-résidents, et l'offre que vous recevez est le seul chiffre qui compte.
ORVEN PROPERTIES
Parler à un conseiller Orven
Laissez votre numéro : un conseiller vous rappelle ou vous répond sur WhatsApp, dans votre langue. Sans engagement.
Comment se déroule la procédure
La séquence est la même pour la plupart des dossiers, même si les délais varient selon la banque et le pays :
- Pré-approbation. La banque étudie votre dossier et indique, en principe, si elle prêterait et combien. Utile avant de réserver, car cela fixe votre budget réel.
- Choix du bien. Vous choisissez l'unité ; la banque confirme qu'elle finance ce projet et ce type de bien.
- Expertise. La banque désigne un expert. Le prêt se calcule sur le plus bas de l'expertise et du prix.
- Offre définitive. La banque émet sa lettre d'offre avec le taux, le montant, la durée et les frais.
- Enregistrement. L'hypothèque est enregistrée au Dubai Land Department sur le bien, et les fonds sont débloqués pour finaliser l'achat.
Pour un bien achevé, le déblocage a lieu au transfert. Pour une unité sur plan, le prêt est en général tiré pour la part à la livraison, une fois l'immeuble achevé et le titre de propriété prêt à être émis.
Financer la part à la livraison sur un plan sur plan
C'est ici que le plan de paiement et le crédit se rejoignent. Sur Coastal Haven par Prestige One, le plan publié prévoit 20 % à la réservation et 80 % à la livraison, avec un financement bancaire possible pour cette part de 80 %, sous réserve de l'accord du prêteur. L'acheteur paie 20 % sur fonds propres et prépare son dossier de crédit pendant la construction pour que la banque soit prête quand l'immeuble l'est.
Sur un plan avec échéances de construction, comme Hilton Residences en 20/40/40, l'acheteur paie 20 % à la réservation puis 40 % sur fonds propres pendant la construction, et la demande de financement porte sur les 40 % dus à la livraison. Une part à la livraison plus petite signifie un prêt plus petit, ce qui peut faciliter le dossier auprès de certaines banques.
Dans les deux cas, le prêt n'est jamais acquis. Si la banque refuse à la livraison, le solde reste dû au titre de votre contrat. Construisez votre plan de façon à pouvoir le payer sans le prêt, et voyez le crédit comme un moyen de garder de la trésorerie disponible, pas comme la condition de l'achat.
Parcourez les projets sur Trouver votre bien et dites à votre conseiller dès le départ que vous comptez financer.
Nous vous indiquons quels projets les banques acceptent de financer en ce moment, nous vous présentons des prêteurs et des courtiers en crédit qui traitent avec des non-résidents, et nous alignons le plan de paiement de votre unité sur le calendrier de votre prêt. Tout se fait à distance. Envoyez un message sur WhatsApp au +971 52 776 1939 ou écrivez à sales@orvenproperties.com avec votre pays de résidence, votre budget et votre profil de revenus : nous répondons avec les options réalistes.
Questions fréquentes
Peut-on obtenir un crédit sans compte bancaire aux Émirats ? La plupart des banques ouvrent le compte dans le cadre de la procédure de prêt. L'exigence est confirmée par le prêteur au moment de la demande.
Faut-il se déplacer à Dubaï pour signer ? Certaines banques acceptent la signature par procuration ou par un représentant ; d'autres exigent une visite pour la signature finale. Posez la question au prêteur dès la pré-approbation pour vous organiser.
Le financement est-il disponible sur tous les projets sur plan ? Non. Chaque banque tient sa propre liste de projets et de promoteurs qu'elle finance. Votre conseiller vérifie la position du moment pour l'unité que vous visez.
Et si l'expertise est inférieure au prix ? La banque prête sur le chiffre le plus bas ; la différence se paie sur fonds propres. Une raison de plus pour garder une marge dans votre plan.
Orven monte-t-il le prêt ? Orven vous présente des prêteurs et vous aide à constituer le dossier. La demande et la décision se passent entre vous et la banque.
ORVEN PROPERTIES
Parler à un conseiller Orven
Laissez votre numéro : un conseiller vous rappelle ou vous répond sur WhatsApp, dans votre langue. Sans engagement.
Questions fréquentes
Peut-on obtenir un crédit sans compte bancaire aux Émirats ?
La plupart des banques ouvrent le compte dans le cadre de la procédure de prêt. L'exigence est confirmée par le prêteur au moment de la demande.
Faut-il se déplacer à Dubaï pour signer ?
Certaines banques acceptent la signature par procuration ou par un représentant ; d'autres exigent une visite pour la signature finale. Posez la question au prêteur dès la pré-approbation pour vous organiser.
Le financement est-il disponible sur tous les projets sur plan ?
Non. Chaque banque tient sa propre liste de projets et de promoteurs qu'elle finance. Votre conseiller vérifie la position du moment pour l'unité que vous visez.
Et si l'expertise est inférieure au prix ?
La banque prête sur le chiffre le plus bas ; la différence se paie sur fonds propres. Une raison de plus pour garder une marge dans votre plan.
Orven monte-t-il le prêt ?
Orven vous présente des prêteurs et vous aide à constituer le dossier. La demande et la décision se passent entre vous et la banque.
À lire ensuite
Plans de paiement
Virement d'une banque sénégalaise vers le promoteur à Dubaï
Comment un virement depuis une banque de Dakar arrive sur le compte séquestre d'un projet à Dubaï : origine des fonds, justificatifs, échéancier. Exemple de Sanctuary Residences, plan 20/45/35.
Lire le guide →
Plans de paiement
Virement depuis une banque mauricienne vers le séquestre d'un projet à Dubaï
Comment un versement part d'une banque de Maurice vers le compte séquestre d'un projet Hilton Residences à Dubaï : justificatifs attendus, devise, et ce qui se confirme auprès de votre banque.
Lire le guide →Plans de paiement
Virement d'une banque ivoirienne vers le compte séquestre à Dubaï
Comment un virement depuis une banque d'Abidjan arrive sur le compte séquestre d'un projet à Dubaï : justificatifs d'origine des fonds, devise AED, exemple du plan Hilton Residences 20/40/40. Règles de transfert à confirmer avec votre banque.
Lire le guide →
Plans de paiement
Virement d'une banque camerounaise vers le compte séquestre à Dubaï
Comment un virement depuis une banque de Douala arrive sur le compte séquestre d'un projet à Dubaï : justificatifs, devise AED, délais à confirmer avec votre banque. Exemple du plan Hilton Residences 20/40/40.
Lire le guide →GUIDES DE L’INVESTISSEUR