Que se passe-t-il si l'évaluation bancaire est inférieure au prix d'achat ?
Un prêteur finance sur sa propre évaluation, pas sur le prix convenu avec le promoteur. Si les deux diffèrent, c'est à vous de couvrir l'écart : mieux vaut prévoir une marge que de présumer un financement intégral du prix publié.
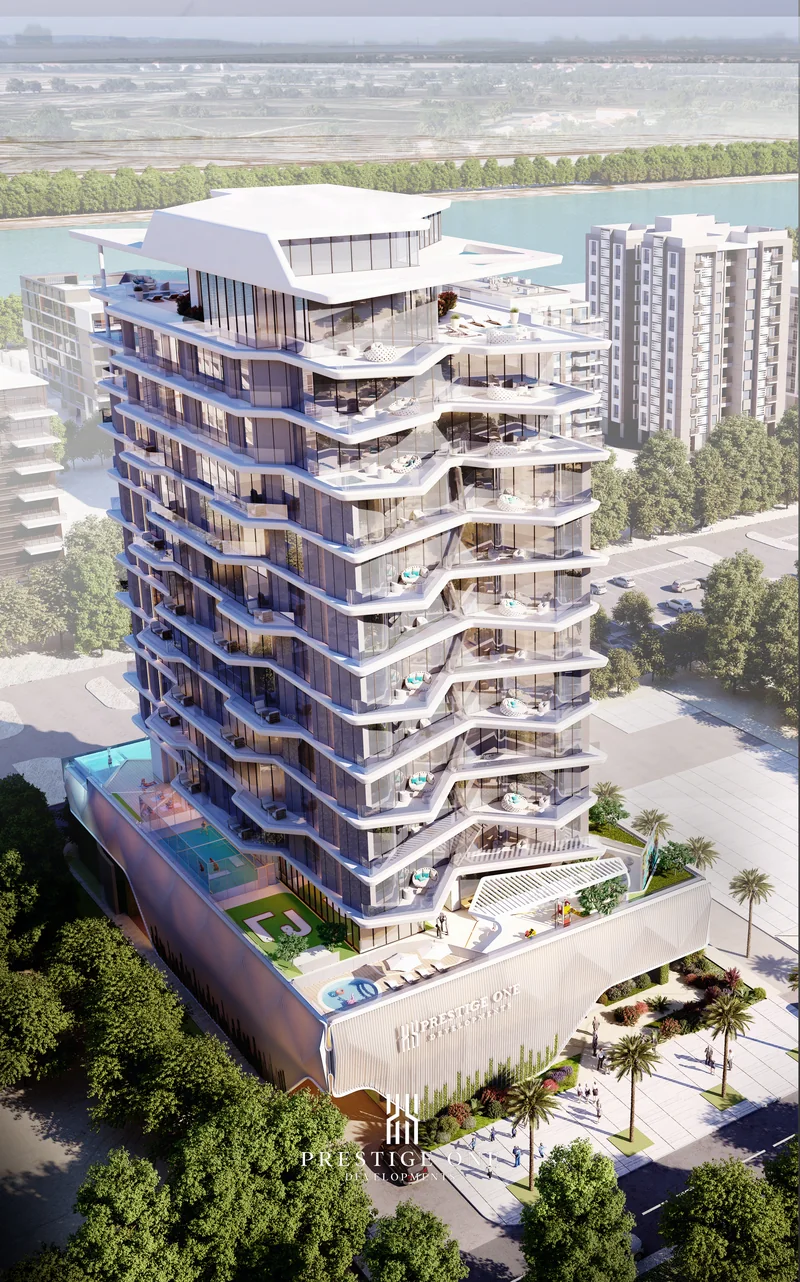
Si l'évaluation propre à un prêteur d'un bien se révèle inférieure au prix que vous avez convenu, le prêteur finance sur la base de son évaluation, pas sur le prix convenu, et c'est à vous de couvrir la différence. C'est un fonctionnement normal du crédit bancaire partout, pas une particularité de Dubaï, mais il vaut mieux le prévoir à l'avance plutôt que de le découvrir au moment d'une décision de financement.
Pourquoi un prêteur utilise sa propre évaluation
Un prêteur veut s'assurer que le bien vaut au moins ce qu'il finance, indépendamment du prix négocié entre l'acheteur et le vendeur ou le promoteur. L'évaluation sur laquelle il s'appuie passe par son propre processus, et elle peut se situer au-dessus, au niveau ou en dessous du prix convenu. Nous ne donnons ici ni quotité de financement, ni taux, ni aucune autre condition de crédit, car celles-ci dépendent entièrement du prêteur précis et de votre propre dossier ; notre guide sur le crédit bancaire à Dubaï pour non-résident : ce qu'il faut préparer détaille le type de documents généralement demandés dans ce processus.
Ce qui se passe réellement quand les deux chiffres diffèrent
Si l'évaluation est inférieure au prix convenu, le financement du prêteur se fonde sur le chiffre le plus bas, et l'écart entre ce montant et le prix convenu reste à votre charge, généralement financé par votre épargne ou une autre source plutôt que par un financement supplémentaire pour cette différence précise. C'est pourquoi il vaut mieux intégrer une marge dans votre budget au-delà de la contribution attendue du prêteur, plutôt que de présumer que le financement correspondra toujours au prix total.
Intégrer une marge dans votre propre budget
Notre guide sur comment établir son budget d'achat sur plan à Dubaï détaille l'ensemble des coûts à prévoir au-delà du prix lui-même, et le même principe s'applique ici : considérez tout financement sur lequel vous comptez comme une hypothèse de planification plutôt qu'un montant confirmé, jusqu'à ce que l'évaluation et l'accord du prêteur soient tous deux en main. Les acheteurs qui prévoient une marge pour ce scénario sont rarement pris au dépourvu s'il se produit ; ceux qui présument un financement intégral du prix publié le sont parfois.
ORVEN PROPERTIES
Parler à un conseiller Orven
Laissez votre numéro : un conseiller vous rappelle ou vous répond sur WhatsApp, dans votre langue. Sans engagement.
Cela s'applique aussi bien aux biens achevés qu'aux biens sur plan
Que vous financiez un bien achevé ou le solde de livraison d'une unité sur plan, le même principe s'applique : c'est l'évaluation du prêteur, pas le prix convenu, qui sert de base au financement. L'achat sur plan ajoute une variable supplémentaire, car l'évaluation intervient généralement à l'approche de la livraison, bien après que vous avez convenu du prix avec le promoteur, de sorte que l'écart entre les deux se confirme plus tard dans le parcours que sur un achat de bien achevé.
Évoquez votre marge de financement avec un conseiller
Envoyez votre projet, votre budget et si vous envisagez de financer une partie du prix sur WhatsApp au +971 52 776 1939, ou par courriel à sales@orvenproperties.com, et votre conseiller vous aide à réfléchir à une marge réaliste à prévoir, sans promettre aucun résultat d'évaluation.
Questions fréquentes
Qui décide de l'évaluation utilisée par la banque ? C'est le propre processus d'évaluation du prêteur qui la détermine, indépendamment du prix convenu entre vous et le promoteur ou le vendeur.
Puis-je négocier l'évaluation avec la banque ? Cela dépend entièrement du processus propre au prêteur ; ce n'est pas quelque chose qu'Orven peut influencer ou garantir.
Une évaluation inférieure est-elle fréquente sur les achats sur plan ? Nous ne pouvons pas donner de fréquence générale ici ; cela dépend de l'unité précise, des conditions de marché au moment de l'évaluation et du processus propre au prêteur.
Quelle est la façon la plus sûre de se prémunir contre ce risque ? Intégrez une marge dans votre budget au-delà du financement attendu, pour qu'un écart entre l'évaluation et le prix convenu ne vous laisse pas à découvert au moment où le solde est dû.
ORVEN PROPERTIES
Parler à un conseiller Orven
Laissez votre numéro : un conseiller vous rappelle ou vous répond sur WhatsApp, dans votre langue. Sans engagement.
Questions fréquentes
Qui décide de l'évaluation utilisée par la banque ?
C'est le propre processus d'évaluation du prêteur qui la détermine, indépendamment du prix convenu entre vous et le promoteur ou le vendeur.
Puis-je négocier l'évaluation avec la banque ?
Cela dépend entièrement du processus propre au prêteur ; ce n'est pas quelque chose qu'Orven peut influencer ou garantir.
Une évaluation inférieure est-elle fréquente sur les achats sur plan ?
Nous ne pouvons pas donner de fréquence générale ici ; cela dépend de l'unité précise, des conditions de marché au moment de l'évaluation et du processus propre au prêteur.
Quelle est la façon la plus sûre de se prémunir contre ce risque ?
Intégrez une marge dans votre budget au-delà du financement attendu, pour qu'un écart entre l'évaluation et le prix convenu ne vous laisse pas à découvert au moment où le solde est dû.
À lire ensuite
Réponses rapides
Acheter à Dubaï depuis Dakar sans se déplacer : procuration et séquestre
Peut-on acheter un bien à Dubaï sans quitter Dakar ? Procuration, signature, compte séquestre, et ce qui, exceptionnellement, exige un déplacement ou une signature en personne.
Lire le guide →
Réponses rapides
Acheter à Dubaï à distance depuis Port-Louis : ce qui est possible
Procuration, signature, compte séquestre, appels avec votre conseiller : ce qu'un acheteur basé à Port-Louis peut faire sans se déplacer, et ce qui exige une présence en personne.
Lire le guide →
Réponses rapides
Origine des fonds pour un acheteur guinéen à Dubaï : les documents
Quels documents prépare un acheteur de Conakry pour justifier l'origine des fonds d'un achat à Dubaï : relevés, contrats, cession d'actifs. Pourquoi le promoteur et la banque les demandent.
Lire le guide →
Réponses rapides
Origine des fonds pour un acheteur congolais (RDC) à Dubaï
Quelles pièces prépare un acheteur de Kinshasa ou de Lubumbashi pour justifier l'origine des fonds d'un achat à Dubaï, et pourquoi un dossier incomplet peut être refusé.
Lire le guide →GUIDES DE L’INVESTISSEUR